 BTV (cũ)
 Tin
BTV-Bạn đọc Báo và Phát thanh, Truyền hình Bắc Ninh có hỏi: Khi hộ kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT) và lập hóa đơn bán hàng hóa cho khách hàng, thì có phải áp dụng chính sách giảm 20% số thuế GTGT nữa hay không? Xin Luật sư tư vấn giúp!
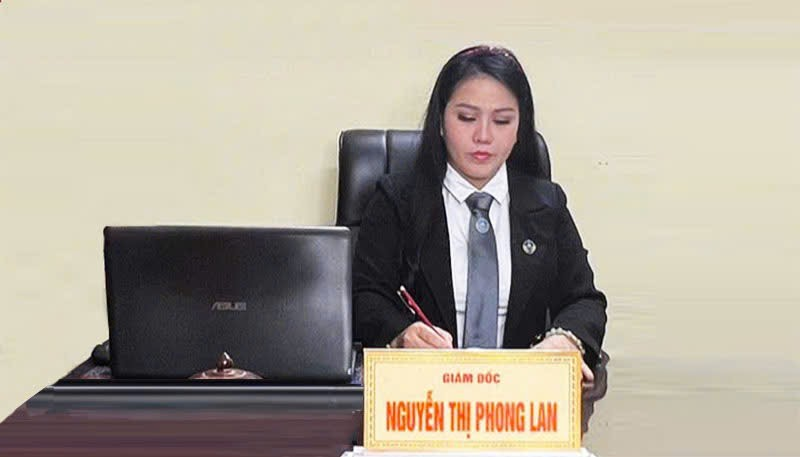 Luật sư Nguyễn Thị Phong Lan
 (Đoàn Luật sư thành phố Hà Nội), Giám đốc Công ty Luật TNHH Intelico có nội dung giải đáp về vấn đề này như sau:
I. Căn cứ
- Nghị định 68/2026/NĐ-CP;
- Nghị định số 141/2026/NĐ-CP;
- Nghị định số 174/2025/NĐ-CP (Còn hiệu lực đến: 31/12/2026);
- Nghị quyết 204/2025/QH15 (Còn hiệu lực đến: 31/12/2026).
II. Ý kiến pháp lý
1. Về trường hợp Hộ kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng
Căn cứ khoản 1 Điều 3 Nghị định số 68/2026/NĐ-CP, được sửa đổi bởi khoản 1 Điều 1 Nghị định số 141/2026/NĐ-CP thì Hộ kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng.
Do đó, trường hợp Hộ kinh doanh của khách hàng thuộc đối tượng không chịu thuế GTGT được xác định là hộ kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống theo quy định nêu trên.
2. Về chính sách giảm thuế GTGT
Căn cứ khoản 1 Điều 1 Nghị quyết số 204/2025/QH15 (Còn hiệu lực đến: 31/12/2026) của Quốc hội về giảm thuế GTGT quy định:
“1. Giảm 2% thuế suất thuế giá trị gia tăng, áp dụng đối với các nhóm hàng hóa, dịch vụ quy định tại khoản 3 Điều 9 của Luật Thuế giá trị gia tăng số 48/2024/QH15 (còn 8%), trừ một số nhóm hàng hóa, dịch vụ sau: viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than), sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).”.
Khoản 1, 2 Điều 1 Nghị định số 174/2025/NĐ-CP quy định:
“Điều 1. Giảm thuế giá trị gia tăng
1. Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
a) Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
b) Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
c) Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I và II ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
2. Mức giảm thuế giá trị gia tăng:
a) Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định tại khoản 1 Điều này.
b) Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định tại khoản 1 Điều này.”.
Vì vậy, trường hợp hộ kinh doanh của khách hàng có doanh thu năm dưới 1 tỷ đồng, có sử dụng hóa đơn, có ngành nghề kinh doanh chính thuộc mã ngành đủ điều kiện theo quy định nêu trên thì vẫn được áp dụng chính sách giảm thuế GTGT.
III. Đề xuất
Khách hàng căn cứ Mục II Thư tư vấn để thực hiện theo đúng quy định.
Trên đây là ý kiến của chúng tôi liên quan đến vấn đề với bạn đọc Báo và Phát thanh, Truyền hình Bắc Ninh. Trong trường hợp cần làm rõ thêm bất kỳ nội dung nào, Quý Khách hàng vui lòng liên hệ với chúng tôi để được hỗ trợ.
Duy Phách